記事の理解を助けるための画像
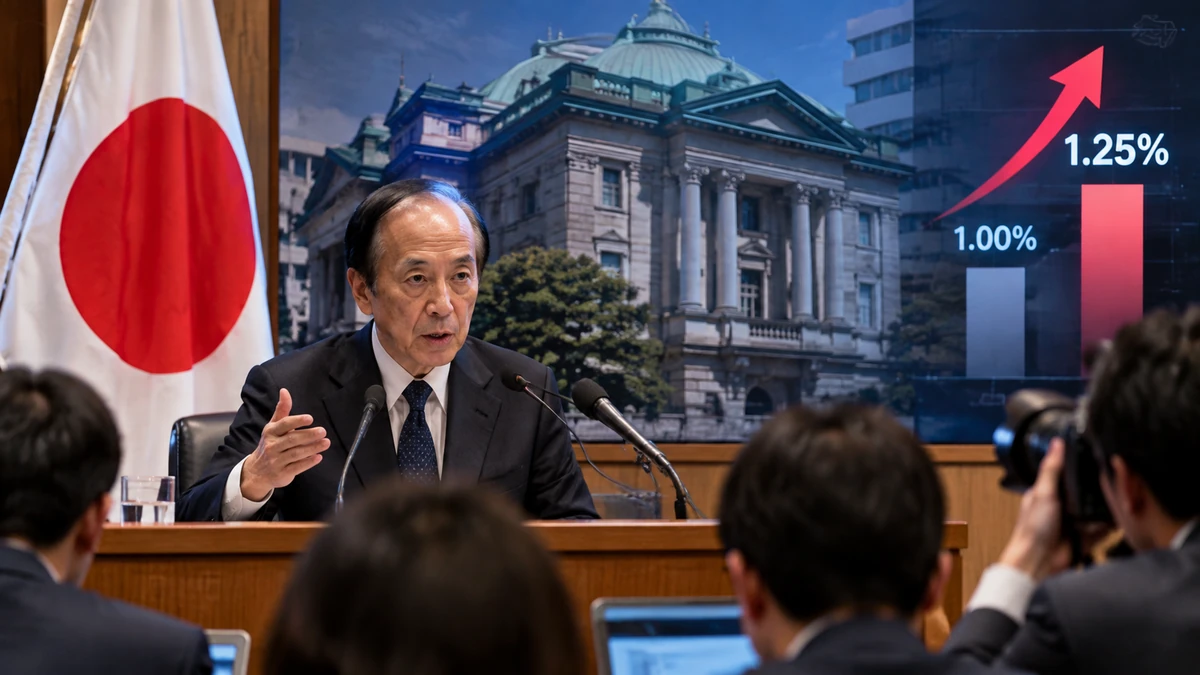
日本銀行が3カ月ぶりに追加利上げ、政策金利は1.25%へ
日本銀行は18日に開いた金融政策決定会合で、短期政策金利を従来の1.0%程度から1.25%程度へ0.25ポイント引き上げることを決めた。今回の決定により、日本の政策金利は1995年以来、約31年ぶりの高い水準となった。
日本銀行は6月の会合でも政策金利を0.75%程度から1.0%程度へ引き上げており、今回はわずか3カ月後の追加利上げとなる。植田和男総裁の就任後、これほど短い期間で利上げが実施されるのは初めてとなる。
長く続いた低金利政策からの転換を進める日本銀行にとって、今回の判断は物価上昇への対応と金融政策の正常化をさらに進める動きと位置付けられる。
円安と輸入物価上昇が政策判断の背景に
今回の利上げの背景には、円安による輸入価格の上昇や物価への影響がある。日本はエネルギーや食料など多くの資源を海外から輸入しており、円の価値が下落すると企業や家庭の負担が増えやすい構造になっている。
特に国際的な原油価格の上昇と円安が重なることで、電気料金やガソリン、食品など生活に身近な分野で価格上昇圧力が強まる可能性がある。日本銀行はこうした物価動向を踏まえ、従来の想定より物価上昇率を高く見る可能性が指摘されていた。
日本では長年、デフレ脱却が経済政策の大きな課題だった。一方で近年は、賃金上昇を伴う物価上昇を実現できるかが新たな焦点となっている。今回の利上げは、物価上昇が一時的なものではなく、経済全体に定着するかを見極めながら行われた判断といえる。
米国からも注目される円相場、日米金利差の行方
日本銀行の金融政策は、日本国内だけでなく国際市場でも注目されている。大きな理由の一つが円相場への影響だ。
これまで円安の要因として、米国と日本の金利差が挙げられてきた。米国では高い金利水準が続く一方、日本は長期間にわたり低金利政策を維持してきたため、投資家の間では金利の高い通貨を選ぶ動きが強まり、円安圧力につながった。
米国のスコット・ベセント財務長官は、円安是正に向けた対応を日本側に求めてきたとされる。また、7月末には日米の通貨当局が円買い介入を実施したこともあり、為替市場では日本の金融政策への関心が高まっている。
ただし、金利変更が為替相場に与える影響は、米国の金融政策や世界経済の状況など複数の要因によって変化する。今回の利上げだけで円相場の方向性が決まるわけではなく、今後の日本銀行の発言や経済指標が重要になる。
日本社会に広がる「金利のある時代」への対応
日本では1990年代後半以降、低金利環境が長く続いた。そのため、住宅ローンや企業融資、預金金利など、社会の多くの仕組みが低金利を前提に形成されてきた。
政策金利の上昇は、銀行預金の利息が増える可能性がある一方、住宅ローンの変動金利や企業の借入コストに影響する可能性もある。特に住宅購入を検討する家庭や、中小企業にとっては金融環境の変化を注視する必要がある。
一方で、適度な金利上昇は金融機関の収益改善や、預金者への利益還元につながる側面もある。日本経済が長期間経験してこなかった「金利が動く環境」に社会全体が適応できるかが、今後の課題となる。
韓国から見た日本の利上げ、日韓経済への影響
日本銀行の利上げは、韓国を含む周辺国の経済にも関心を集める動きだ。日本と韓国は自動車、電子部品、観光、金融など幅広い分野で経済的なつながりを持っている。
円相場の変化は、日本企業の輸出競争力や海外旅行需要、日本製品の価格にも影響する可能性がある。韓国企業にとっても、日本企業との競争環境や部品調達コストなどの面で為替動向は重要な要素となる。
また、日本を訪れる韓国人観光客や、日本へ旅行する韓国人消費者にとっても、円とウォンの為替水準は旅行費用に直結する。日韓間の人的交流が拡大する中、金融政策の変化は市場関係者だけでなく一般消費者にも影響を及ぼすテーマになっている。
今後の焦点は追加利上げのペースと日本経済の持続力
今回の利上げによって、日本銀行が今後どのようなペースで金融政策を調整していくのかが次の焦点となる。
物価上昇が続く場合、さらなる金融引き締めが議論される可能性がある。一方で、金利上昇が企業活動や消費を冷え込ませるリスクもあり、日本銀行は経済成長とのバランスを慎重に判断する必要がある。
日本経済は、長期間のデフレや低金利から新たな局面へ移りつつある。31年ぶりの水準となった政策金利は、単なる数字の変化ではなく、日本経済が「金利のある時代」へ本格的に移行できるかを占う重要な節目となっている。
コメント
コメントを投稿